

N26 — Love your bank
autorstwa N26 AG
4,0
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,0
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Przy wspólnym domowym budżecie N26 może być użyteczna jako osobne narzędzie dla jednej osoby, a nie jako automatyczny panel dla całej rodziny. Wyobrażam sobie sytuację, w której po zakupach sprawdzam własne transakcje, a wieczorem uzgadniam z partnerem, które wydatki dotyczyły wspólnych spraw. Aplikacja ułatwia mi kontrolę własnej części finansów, ale samo korzystanie z niej nie rozwiązuje kwestii wspólnego dostępu ani podziału odpowiedzialności.
Dlatego przed użyciem w domu ustaliłbym, kto ma własne konto i urządzenie oraz jak będziemy przekazywać sobie informacje o rachunkach czy zakupach. Nie traktowałbym wspólnego telefonu jako wygodnego skrótu do bankowości: dostęp do aplikacji finansowej powinien pozostać osobisty, a każda osoba powinna rozumieć, z jakich środków korzysta. To praktyczna granica, która pomaga uniknąć pomyłek, zwłaszcza gdy kilka osób obsługuje codzienne wydatki.
Współpraca domowników może więc polegać na uzgadnianiu budżetu poza samą aplikacją: na przykład jedna osoba sprawdza swoje płatności, a potem przekazuje drugiej kwotę i cel zakupu. Taki sposób jest mniej automatyczny niż wspólny arkusz lub narzędzie przeznaczone do budżetu gospodarstwa domowego, ale pozwala zachować czytelny podział osobistych finansów. Jeśli najważniejsza jest wspólna, szczegółowa ewidencja każdego wydatku, wybrałbym rozwiązanie stworzone właśnie do takiej koordynacji.
Oznaczenie PEGI 3 mówi o klasyfikacji wieku w sklepie, nie powinno jednak być traktowane jako wskazówka, że dziecko ma samodzielnie korzystać z bankowości. W domu ważniejsze są dojrzałość użytkownika, zrozumienie konsekwencji płatności i odpowiedzialne podejście do dostępu do konta. Zaufanie do aplikacji budowałbym przez własną kontrolę historii i ostrożne ustalenie, kto odpowiada za poszczególne decyzje.
Wspólne finanse bez mylenia dostępu
Najlepiej widzę tę aplikację w gospodarstwie domowym, w którym dorośli zachowują własne granice finansowe, a wspólne wydatki uzgadniają prostą, wypracowaną metodą. Jeśli potrzebujesz przede wszystkim konta do własnych płatności i szybkiego podglądu transakcji, mobilny charakter N26 może pasować. Jeżeli oczekujesz jednego miejsca, w którym kilku domowników wspólnie planuje wydatki, śledzi cele i rozlicza zakupy, lepiej poszukać narzędzia budżetowego o takim przeznaczeniu, zamiast zakładać, że bankowa aplikacja zastąpi rodzinny system organizacji.
Po kilku dniach używania N26 mam wrażenie, że to aplikacja bankowa zaprojektowana przede wszystkim dla osób, które chcą załatwiać codzienne finanse z telefonu, bez przywiązania do tradycyjnego oddziału. Jej mocną stroną jest prosty sposób obsługi, ale ta prostota ma też cenę: zanim przeniesiesz do niej główną bankowość, warto sprawdzić, czy odpowiada Ci model cyfrowego banku i zakres usług dostępnych w Twojej sytuacji.
N26 należy do kategorii finansowej, a za rozwój aplikacji odpowiada N26 AG. Program jest bezpłatny i ma oznaczenie PEGI 3, więc pod względem formalnym jest dostępny dla szerokiego grona użytkowników. W sklepie utrzymuje średnią ocenę 4,0 na podstawie około 163 tysięcy ocen, a liczba instalacji przekroczyła 10 milionów. To nie jest niszowe narzędzie do testowania budżetu, lecz dojrzała usługa, z której korzysta duża społeczność.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Jak N26 sprawdza się dziś w codziennym bankowaniu
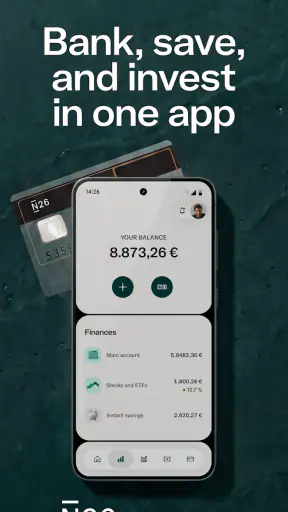
Najlepiej odbieram ją jako centrum do szybkiego kontrolowania pieniędzy. Po uruchomieniu chcę od razu wiedzieć, ile mam środków, jakie płatności ostatnio przeszły i czy coś wymaga mojej uwagi. N26 stawia właśnie na taki sposób korzystania: mniej szukania po rozbudowanych menu, więcej bezpośredniego dostępu do najważniejszych informacji.
Przykładowy dzień wygląda tak: rano sprawdzam saldo, w ciągu dnia płacę kartą lub telefonem, a wieczorem przeglądam historię transakcji. Jeśli widzę wydatek, którego nie rozpoznaję, mogę szybko zareagować zamiast odkładać sprawę do momentu otrzymania miesięcznego zestawienia. Dla mnie to ważniejsze niż efektowny wygląd, ponieważ regularna kontrola ogranicza ryzyko przeoczenia błędnej albo podejrzanej płatności.
Interfejs jest czytelny szczególnie wtedy, gdy używam aplikacji jedną ręką i nie mam czasu na długie przeklikiwanie. Informacje o koncie są podane w sposób zrozumiały, a codzienne czynności nie przypominają obsługi skomplikowanego panelu internetowego. Osoby przyzwyczajone do klasycznych aplikacji bankowych mogą jednak początkowo szukać niektórych ustawień w innych miejscach, bo N26 porządkuje funkcje według własnej, bardziej mobilnej logiki.
Ważną zaletą jest połączenie kilku obszarów w jednym miejscu. N26 służy do bankowania, oszczędzania i inwestowania, więc nie muszę automatycznie przełączać się między kilkoma aplikacjami, gdy chcę spojrzeć szerzej na swoje finanse. Nie oznacza to, że każdy użytkownik powinien przenieść tam wszystkie pieniądze. Dla części osób wygodniejszy będzie układ z głównym rachunkiem w tradycyjnym banku i N26 używanym do wybranych celów.
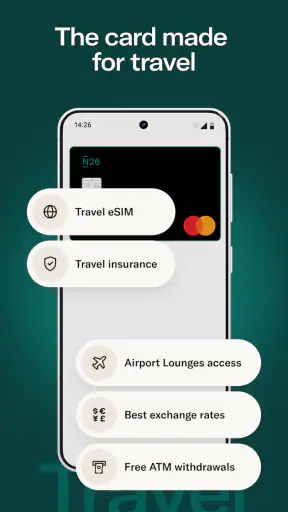
Najbardziej praktyczny scenariusz widzę u osoby, która często podróżuje, pracuje zdalnie albo po prostu chce oddzielić wydatki codzienne od reszty budżetu. Można potraktować konto jako narzędzie do zakupów, wyjazdów lub planowania określonego celu. Taki podział pomaga uniknąć sytuacji, w której wszystkie pieniądze mieszają się w jednym miejscu, a analiza wydatków staje się nieczytelna.
Co daje prostota, a czego nie zastępuje
Prosty interfejs ułatwia wejście w świat cyfrowego bankowania, ale nie rozwiązuje za użytkownika problemu finansowej dyscypliny. Sama aplikacja nie sprawi, że wydamy mniej. Jej wartość polega raczej na tym, że informacje są na tyle dostępne, iż łatwiej wyrobić sobie nawyk regularnego sprawdzania transakcji i planowania pieniędzy.
W porównaniu ze zwykłym kontem w banku z rozbudowaną bankowością internetową N26 jest mniej nastawione na obsługę wielu formalności z poziomu oddziału. To świetna opcja dla kogoś, kto ceni samodzielność i kontakt z usługą przez telefon. Jeśli natomiast często potrzebujesz pomocy doradcy, papierowych procedur albo szerokiego zestawu produktów typowych dla dużego banku, klasyczna alternatywa może być wygodniejsza.
W porównaniu z aplikacją do budżetowania N26 ma inną rolę. Nie jest wyłącznie miejscem do wpisywania wydatków z różnych kont, lecz częścią usługi bankowej. To oznacza większą bezpośredniość przy codziennych płatnościach, ale także mniejszą elastyczność dla osoby, która chce analizować wiele rachunków zewnętrznych w jednym, niezależnym narzędziu.
Rozwój aplikacji i znaczenie obecnej wersji
N26 nie jest nowym eksperymentem. Aplikacja została wydana 23 stycznia 2015 roku, a obecna wersja to 4.59. Sam numer wersji nie mówi jeszcze, czy każda aktualizacja przynosi przełom, ale pokazuje, że produkt przeszedł długą drogę od wczesnej aplikacji finansowej do rozpoznawalnego narzędzia bankowego.
W praktyce rozwój takiej aplikacji powinien być oceniany nie tylko po nowych przyciskach, lecz także po tym, czy codzienne czynności stają się bardziej przewidywalne. Dla użytkownika ważne jest, czy łatwo odnajduje historię, czy komunikaty są zrozumiałe i czy aplikacja nie zmusza go do zapamiętywania skomplikowanych ścieżek. W moim odbiorze N26 konsekwentnie trzyma się kierunku mobilności i ograniczania zbędnego obciążenia interfejsu.
Warto jednak zachować rozsądne oczekiwania wobec aktualizacji. Nowa wersja nie powinna być dla mnie powodem do automatycznego zmieniania sposobu zarządzania pieniędzmi. Po większej aktualizacji sprawdzam, czy układ historii i ustawień nadal jest dla mnie intuicyjny, czy ważne komunikaty są widoczne oraz czy moje codzienne skróty działania nie wymagają przyzwyczajenia od początku.
To szczególnie istotne dla osób, które używają aplikacji jako głównego narzędzia finansowego. Przy bankowości mobilnej każda zmiana w nawigacji może wpływać na szybkość reakcji. Dlatego patrzę na rozwój N26 nie tylko przez pryzmat nowych możliwości, ale również stabilności doświadczenia: aplikacja powinna pomagać zachować kontrolę, a nie zmuszać do ciągłego uczenia się obsługi.
Co odczuje obecny użytkownik
Osoba korzystająca z N26 od dłuższego czasu prawdopodobnie najbardziej doceni ciągłość podstawowego sposobu pracy. Główna wartość pozostaje związana z szybkim dostępem do konta i finansów z telefonu. Nie trzeba zmieniać własnych nawyków przy każdej wizycie w aplikacji, jeśli używa się jej przede wszystkim do sprawdzania salda, płatności i porządkowania pieniędzy.
Jednocześnie użytkownik powinien obserwować, jak kolejne zmiany wpływają na jego osobisty schemat. Ja po aktualizacji poświęciłbym chwilę na przejrzenie ustawień bezpieczeństwa, powiadomień i sposobu prezentowania transakcji. To nie jest efektowna czynność, ale właśnie takie drobne kontrole są rozsądniejsze niż zakładanie, że wszystko działa dokładnie tak samo jak wcześniej.
Dobrym rozwiązaniem jest też utrzymywanie własnego prostego rytuału finansowego. Raz w tygodniu można przejrzeć historię, przypisać większe wydatki do konkretnych celów i sprawdzić, czy konto nadal pełni właściwą funkcję. Jeśli N26 służy tylko do podróży, oceniam ją inaczej niż wtedy, gdy obsługuje wszystkie codzienne wpływy i płatności. Ta różnica ma znaczenie przy wyborze poziomu zaufania do każdej aplikacji finansowej.
Praktyczna wskazówka: nie przenosiłbym całej organizacji budżetu do jednego narzędzia pierwszego dnia. Najpierw używałbym N26 do jednego wyraźnego zadania, na przykład wydatków wyjazdowych albo miesięcznego limitu na zakupy. Po kilku tygodniach łatwiej ocenić, czy sposób prezentowania pieniędzy rzeczywiście pomaga, czy tylko wygląda wygodnie na początku.
Gdzie pojawia się tarcie
Największym ograniczeniem jest dla mnie zależność od modelu „telefon jako bank”. Gdy smartfon jest niedostępny, rozładowany albo użytkownik nie czuje się dobrze z cyfrową obsługą pieniędzy, przewaga aplikacji szybko maleje. Tradycyjny bank z oddziałem i szerokim wsparciem osobistym daje inny rodzaj komfortu, którego sama prostota interfejsu nie zastąpi.
Nie każdy potrzebuje też połączenia bankowania, oszczędzania i inwestowania. Dla początkującego użytkownika obecność kilku obszarów może być wygodna, ale może również skłaniać do podejmowania decyzji finansowych bez wcześniejszego zrozumienia ryzyka. Ja traktowałbym część inwestycyjną jako osobny temat, a nie naturalny następny krok po założeniu konta.
Trzeba również pamiętać, że prostota nie zawsze oznacza pełną przejrzystość dla każdego. Osoba przyzwyczajona do rozbudowanych filtrów, wielu poziomów raportów lub zaawansowanego zarządzania firmowymi finansami może uznać N26 za zbyt ograniczone. W takim przypadku lepszy będzie bank albo narzędzie, które mocniej stawia na szczegółową analizę i szeroki zestaw operacji.
Przed wyborem sprawdziłbym także, czy sposób korzystania z konta pasuje do moich realnych potrzeb: regularnych wpływów, płatności zagranicznych, obsługi rachunków, kontaktu z pomocą oraz przechowywania większych środków. Nie chodzi o to, by szukać problemu na siłę, tylko by nie mylić atrakcyjnego interfejsu z kompletnym dopasowaniem usługi do życia.
Dla kogo to dobry wybór, a kto powinien odpuścić
N26 poleciłbym osobie, która chce mieć bank zawsze pod ręką, lubi samodzielnie zarządzać kontem i ceni szybki podgląd pieniędzy. Dobrze pasuje także do użytkownika, który potrzebuje osobnego miejsca na określony budżet, chce ograniczyć chaos między codziennymi wydatkami a oszczędnościami albo często korzysta z usług finansowych podczas podróży.
To również sensowny punkt startu dla kogoś, kto nie chce instalować osobnej aplikacji do każdego zadania. Możliwość spojrzenia na bankowanie, oszczędzanie i inwestowanie w jednym środowisku może ułatwić orientację, pod warunkiem że użytkownik zachowa umiar i nie będzie podejmował decyzji tylko dlatego, że dana funkcja jest łatwo dostępna.
Odpuściłbym ją natomiast osobie, która oczekuje przede wszystkim tradycyjnej obsługi, rozbudowanych usług oddziałowych albo bardzo szczegółowego systemu finansowego dla działalności. Nie wybrałbym jej również jako jedynego narzędzia dla kogoś, kto nie chce regularnie korzystać ze smartfona. W takim przypadku wygodniejszy będzie bank o bardziej klasycznym modelu kontaktu lub niezależna aplikacja budżetowa współpracująca z dotychczasowym rachunkiem.
Na co patrzeć przy dalszym korzystaniu
W kolejnych aktualizacjach zwracałbym uwagę przede wszystkim na to, czy N26 utrzymuje równowagę między prostotą a kontrolą. Nowe funkcje są wartościowe wtedy, gdy nie utrudniają podstawowych czynności i nie zasłaniają informacji, których potrzebuję każdego dnia. Dla mnie ważniejsze od samej liczby możliwości jest to, czy aplikacja pomaga szybko zrozumieć, co dzieje się z pieniędzmi.
Obserwowałbym także rozwój narzędzi związanych z oszczędzaniem i inwestowaniem. Ich obecność może być dużym plusem, ale tylko wtedy, gdy sposób prezentacji nie sugeruje, że każda decyzja jest równie prosta jak sprawdzenie salda. Użytkownik powinien nadal sam oceniać ryzyko, horyzont czasowy i znaczenie pieniędzy, które przeznacza na dany cel.
Moja końcowa ocena jest pozytywna, ale nie bezwarunkowa. N26 najlepiej działa jako prosty, mobilny bank dla osoby, która chce świadomie zarządzać pieniędzmi z telefonu, a nie jako uniwersalna odpowiedź na każdą potrzebę finansową. Bezpłatny dostęp, długi rozwój od 2015 roku, obecna wersja 4.59 i duża baza użytkowników budują zaufanie do dojrzałości produktu, lecz nie zwalniają z dopasowania go do własnego stylu życia.
Gdybym polecał ją znajomemu, powiedziałbym: zacznij od jednego konkretnego zastosowania, regularnie sprawdzaj historię i nie przenoś wszystkich finansów, dopóki nie przekonasz się, że cyfrowy model naprawdę Ci odpowiada. Właśnie wtedy aplikacja może stać się wygodnym centrum codziennych pieniędzy, a nie tylko kolejnym programem zainstalowanym na telefonie.
Zalety
- Przejrzysta aplikacja z intuicyjną nawigacją.
- Natychmiastowe powiadomienia o każdej transakcji.
- Darmowe płatności kartą za granicą bez prowizji N26.
- Możliwość tworzenia osobnych przestrzeni na cele oszczędnościowe.
- Szybkie przelewy między użytkownikami N26.
Wady
- Dostępność usług i funkcji zależy od kraju zamieszkania.
- Wpłata gotówki na konto jest mocno ograniczona.
- Lepsze funkcje często wymagają płatnego planu.
- Obsługa klienta opiera się głównie na kontakcie w aplikacji.
- Brak tradycyjnych oddziałów może utrudniać osobisty kontakt.
Często zadawane pytania dotyczące N26 — Love your bank
Czym jest N26 i dla kogo przeznaczona jest ta aplikacja?
N26 to mobilny bank oferujący konto osobiste zarządzane przede wszystkim za pomocą aplikacji na smartfonie. Użytkownik może wykonywać przelewy, otrzymywać wynagrodzenie, korzystać z karty płatniczej oraz kontrolować wydatki w czasie rzeczywistym. Usługa jest skierowana do osób ceniących szybkie otwieranie konta i obsługę bez wizyt w oddziale. Przed rejestracją warto sprawdzić, czy N26 jest dostępny dla mieszkańców danego kraju oraz jakie wymagania dotyczą dokumentów i weryfikacji tożsamości.
Czy korzystanie z N26 jest bezpłatne, czy aplikacja pobiera opłaty?
N26 oferuje podstawowy plan, który może być dostępny bez miesięcznej opłaty, jednak zakres funkcji zależy od kraju oraz aktualnej taryfy. Płatne plany mogą zapewniać dodatkowe korzyści, takie jak rozszerzone ubezpieczenia, większa liczba bezpłatnych wypłat lub dodatkowe narzędzia finansowe. Opłaty mogą dotyczyć między innymi przewalutowań, wypłat z bankomatów, kart dodatkowych albo określonych operacji. Przed pobraniem aplikacji należy zapoznać się z aktualnym cennikiem.
Jak wygląda zakładanie konta i weryfikacja tożsamości w N26?
Proces rejestracji odbywa się online i zwykle wymaga podania danych osobowych, numeru telefonu, adresu oraz przedstawienia ważnego dokumentu tożsamości. N26 może również poprosić o wykonanie krótkiej weryfikacji wideo lub potwierdzenie wybranych informacji za pomocą smartfona. Cała procedura jest zazwyczaj wygodna, ale jej pomyślne zakończenie zależy od poprawności danych, jakości zdjęć dokumentu oraz spełnienia wymagań obowiązujących w danym kraju.
Czy karta N26 działa za granicą i jakie są koszty płatności w innych walutach?
Karta N26 może być używana do płatności w sklepach internetowych i stacjonarnych oraz do wypłat gotówki za granicą, o ile dana transakcja jest obsługiwana przez sieć płatniczą i warunki wybranego planu. Płatności w obcych walutach mogą wiązać się z zasadami przewalutowania ustalanymi przez bank lub operatora. Wypłaty z bankomatów często mają limity albo dodatkowe opłaty, dlatego przed podróżą warto sprawdzić aktualne warunki oraz dostępne limity.
Jakie zabezpieczenia oferuje N26 i co zrobić po zgubieniu telefonu lub karty?
N26 wykorzystuje logowanie w aplikacji, potwierdzanie operacji oraz powiadomienia o transakcjach, dzięki czemu użytkownik może szybko zauważyć podejrzaną aktywność. W aplikacji można zwykle zablokować kartę, a następnie ją odblokować, jeśli zostanie odnaleziona. W przypadku utraty telefonu należy jak najszybciej skontaktować się z obsługą banku i zabezpieczyć dostęp do konta. Nie należy udostępniać nikomu kodów, haseł ani danych logowania, nawet jeśli wiadomość wygląda na pochodzącą od N26.

N26 — Love your bank
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu support@n26.com, odwiedź stronę https://n26.com/?utm_source=appstore&utm_medium=description lub zapoznaj się z jego https://n26.com/en-eu/legal/privacy-policy?utm_source=appstore&utm_medium=bottom.










